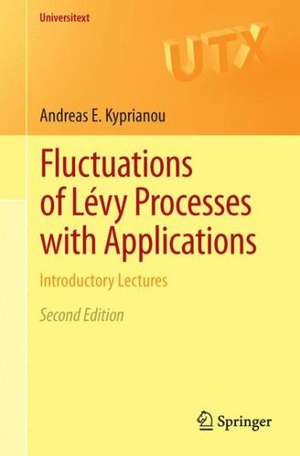
Fluctuations of Lévy Processes with Applications: Universitext
Autor Andreas E. Kyprianouen Limba Engleză Paperback – 20 ian 2014
Recomandăm ediția a doua a lucrării Fluctuations of Lévy Processes with Applications, o resursă fundamentală actualizată semnificativ pentru a reflecta progresele teoretice din ultimul deceniu. Față de versiunea inițială, această ediție publicată în seria Universitext a editurii Springer introduce secțiuni noi dedicate analizei potențialului subordonatorilor, teoriei Wiener-Hopf și aplicațiilor funcțiilor de scală în teoria ruinei. Remarcăm, de asemenea, includerea unei prezentări ample a proceselor Markov pozitive auto-similare, oferind o perspectivă modernă asupra acestui domeniu dinamic.
Structura volumului este riguros organizată pentru nivelul universitar avansat, pornind de la descompunerea Lévy-Itô și structura traiectoriilor, progresând spre factorizarea Wiener-Hopf și probleme de ieșire. Autorul utilizează o abordare intuitivă, dar matematic strictă, centrându-se pe procesele cu salturi spectrale negative, care permit o analiză mai precisă. Comparabil cu Lévy Processes de Jean Bertoin în ceea ce privește rigoarea, volumul lui Andreas E. Kyprianou este actualizat pentru a include cele mai noi instrumente de calcul în teoria fluctuațiilor, fiind mai aplicat în zona modelelor de risc și a opririi optime.
În contextul operei sale, această carte reprezintă pilonul central care leagă preocupările autorului din Gerber-Shiu Risk Theory de explorările mai abstracte din Stable Lévy Processes Via Lamperti-Type Representations. Andreas E. Kyprianou reușește să sintetizeze aici atât bazele proceselor cu creșteri independente, cât și aplicațiile lor practice în finanțe matematice și modele de stocare, oferind în finalul fiecărui capitol exerciții esențiale pentru consolidarea cunoștințelor.
Din seria Universitext
- 13%
 Preț: 398.41 lei
- 15%
 Preț: 559.13 lei
- 15%
 Preț: 402.83 lei
-
 Preț: 404.03 lei
-
 Preț: 433.98 lei
- 15%
 Preț: 522.85 lei
-
 Preț: 406.96 lei
-
 Preț: 415.00 lei
- 13%
 Preț: 395.54 lei
-
 Preț: 363.88 lei
-
 Preț: 508.41 lei
-
 Preț: 469.31 lei
- 15%
 Preț: 511.22 lei
-
 Preț: 458.21 lei
- 15%
 Preț: 513.38 lei
- 19%
 Preț: 469.00 lei
-
 Preț: 490.45 lei
- 15%
 Preț: 603.75 lei
- 15%
 Preț: 459.73 lei
-
 Preț: 491.89 lei
-
 Preț: 383.79 lei
- 20%
 Preț: 319.60 lei
- 15%
 Preț: 620.17 lei
- 15%
 Preț: 504.56 lei
-
 Preț: 482.65 lei
- 15%
 Preț: 609.03 lei
- 15%
 Preț: 534.10 lei
- 15%
 Preț: 529.04 lei
- 15%
 Preț: 453.96 lei
-
 Preț: 383.03 lei
- 15%
 Preț: 477.44 lei
-
 Preț: 402.52 lei
- 15%
 Preț: 525.92 lei
- 15%
 Preț: 616.59 lei
- 20%
 Preț: 533.29 lei
- 15%
 Preț: 605.99 lei
-
 Preț: 401.63 lei
-
 Preț: 476.65 lei
-
 Preț: 442.80 lei
- 15%
 Preț: 529.50 lei
- 15%
 Preț: 476.18 lei
- 15%
 Preț: 563.39 lei
- 15%
 Preț: 656.08 lei
-
 Preț: 494.60 lei
-
 Preț: 454.23 lei
- 15%
 Preț: 453.29 lei
-
 Preț: 395.89 lei
-
 Preț: 404.56 lei
-
 Preț: 392.51 lei
-
 Preț: 411.21 lei
Preț: 511.65 lei
Preț vechi: 601.95 lei
-15%
Carte tipărită la comandă
Livrare economică 23 noiembrie-07 decembrie
Specificații
ISBN-10: 3642376312
Pagini: 476
Ilustrații: XVIII, 455 p. 26 illus.
Dimensiuni: 155 x 235 x 26 mm
Greutate: 0.72 kg
Ediția:2nd edition 2014
Editura: Springer
Colecția Universitext
Seria Universitext
Locul publicării:Berlin, Heidelberg, Germany
V-ar putea interesa
-
 The Signal and the NoiseNate SilverPreț: 120.70 lei
-
 The Oxford Handbook of Applied Bayesian AnalysisAnthony O' Hagan-19%Preț: 469.16 lei579.21 lei
-
 Random Fields and GeometryR. J. Adler-18%Preț: 937.71 lei1143.54 lei
-
 A Probabilistic Theory of Pattern RecognitionLuc Devroye-18%Preț: 830.41 lei1012.70 lei
-
 Probability Through ProblemsMarek Capiński-18%Preț: 1029.18 lei1255.10 lei
-
 Efficient and Adaptive Estimation for Semiparametric ModelsPeter J. Bickel-20%Preț: 775.81 lei969.76 lei
-
 Elements of Large-Sample TheoryE L Lehmann-18%Preț: 965.61 lei1177.58 lei
-
 Truth or TruthinessHoward WainerPreț: 240.46 lei
-
 Statistics with JMPPeter Goos-23%Preț: 636.04 lei826.03 lei
-
 Understanding Mathematical and Statistical Techniques in HydrologyHarvey J E RoddaPreț: 489.62 lei
-
 Statistics Done WrongAlex Reinhart-20%Preț: 136.47 lei170.35 lei
-
 Interpolation and Extrapolation Optimal Designs V1Giorgio Celant-9%Preț: 986.63 lei1084.21 lei
-
 Séminaire de Probabilités XLVICatherine Donati-MartinPreț: 405.14 lei
-
 Concentration Inequalities and Model SelectionPascal Massart-15%Preț: 477.23 lei561.45 lei
Public țintă
GraduateDe ce să citești această carte
Această carte este indispensabilă studenților la masterat și cercetătorilor în probabilități care doresc să stăpânească teoria modernă a proceselor Lévy. Cititorul câștigă o înțelegere profundă a fluctuațiilor traiectoriilor și a metodelor de calcul pentru teoria ruinei. Este o recomandare certă datorită echilibrului dintre rigoarea demonstrațiilor și relevanța aplicațiilor în asigurări și finanțe, susținută de exerciții practice cu indicii de rezolvare.
Despre autor
Andreas E. Kyprianou este un matematician renumit, specializat în teoria probabilităților și procese stocastice. Lucrările sale se concentrează pe intersecția dintre procesele Lévy, procesele Markov auto-similare și aplicațiile acestora în matematica financiară și teoria riscului. Autorul este cunoscut pentru capacitatea de a conecta teorii abstracte, precum reprezentările de tip Lamperti, cu probleme practice de transport al neutronilor sau modele de ruină în asigurări. Contribuțiile sale editoriale în serii prestigioase precum Universitext și colaborările sale internaționale îl plasează ca o figură centrală în studiul modern al proceselor cu salturi.
Cuprins
Recenzii
Textul de pe ultima copertă
This textbook is based on a series of graduate courses concerning the theory and application of Lévy processes from the perspective of their path fluctuations. Central to the presentation is the decomposition of paths in terms of excursions from the running maximum as well as an understanding of short- and long-term behaviour.
The book aims to be mathematically rigorous while still providing an intuitive feel for underlying principles. The results and applications often focus on the case of Lévy processes with jumps in only one direction, for which recent theoretical advances have yielded a higher degree of mathematical tractability.
The second edition additionally addresses recent developments in the potential analysis of subordinators, Wiener-Hopf theory, the theory of scale functions and their application to ruin theory, as well as including an extensive overview of the classical and modern theory of positive self-similar Markov processes. Each chapter has a comprehensive set of exercises.
Andreas Kyprianou has a degree in Mathematics from the University of Oxford and a Ph.D. in Probability Theory from The University of Sheffield. He is currently a Professor of Probability at the University of Bath, having held academic positions in Mathematics and Statistics Departments at the London School of Economics, Edinburgh University, Utrecht University and Heriot-Watt University, besides working for nearly two years as a research mathematician in the oil industry. His research isfocused on pure and applied probability.